Sortir du Cycle L'ajustement : Une Lecture Critique Des Politiques du FMI Face à la Crise de la Dette Sénégalaise (Par Yassine Fall, ancienne ministre)
Lorsqu'un gouvernement consacre davantage de ressources au service de la dette extérieure qu'à l'éducation de ses enfants et aux soins de ses malades, à l’accès aux services essentiels de base tel que l’eau potable, l’assainissement, l’énergie, le transport, la question posée n'est pas seulement d'ordre financier : c'est une question de justice. Cette double nature — technique et normative — organise la lecture qui suit. La dette souveraine, à son pire, est un mécanisme par lequel les ambitions de développement des États les plus pauvres sont contraintes avant même qu'elles n'aient commencé, la richesse naturelle convertie en garantie au profit de créanciers extérieurs, et l'espace fiscal nécessaire à la protection de la santé, de l'éducation et de la protection sociale absorbé avant d'atteindre les populations qu'il était censé servir.
Le 1er septembre 2026,le FMI et les autorités sénégalaises ont annoncéun accord de niveau des services portant sur un nouveau mécanisme élargi de crédit (MEDC) d'environ 2,2 milliards de dollars sur trente-six mois, destiné à soutenir le programme de réformes économiques et financières 2026-2029. Cet accord intervient après près de deux ans de suspension du programme FMI précédent, suspension déclenchée par la découverte, en 2024, d'un endettement dissimulé équivalent à environ 25 % du PIB sous l'administration Macky Sall — portant la dette publique reconnue à plus de 130 % du PIB, l’un des ratios les plus élevés du continent.
Cette note propose une double lecture. D’une part, elle situe l’accord de restructuration dans la continuité d'une grammaireorthodoxe d'ajustement bien identifiée — consolidation budgétaire, priorité à la soutenabilité comptable, conditionnalité de gouvernance des réformes — dont l'histoire, y compris récente, montre les limites structurelles pour des économies dépendantes et primo-exportatrices. D'autre part, elle propose une analyse alternative— théorie de la dette odieuse, économie du développement structuraliste, critiques de la financiarisation — pour interroger non seulement les modalités du programme, mais son architecture même : qui décide, sur quelles hypothèses, et au bénéfice de quelle trajectoire de développement.
La conclusion n'est pas un rejet en bloc du financement extérieur, mais un plaidoyer pour une séquence différente : traitement de la dette plutôt que restructuration (qui se trouve être le nouvel habit de l’ajustement structurel), en échange d'un traitement hypothétique de la dette ; audit et responsabilisation avant nouvelle conditionnalité ; marge de manœuvre budgétaire pour l'investissement productif plutôt que fiscalité de rattrapage ; et surtout,ancrage de toutenégociation dans un rapport de force régional et continental plutôt que dans un tête-à-tête bilatéral structurellement déséquilibré et biaisé.
En septembre 2024, le nouveau gouvernement issu de l'alternance d'avril 2024 a révélé l'existence d'engagements financiers non déclarés contractés sous l'administration précédente. L'audit subséquent de la Cour des Comptes, validé par une mission du FMI en mars 2025, a établi que le déficit budgétaire réel de 2023 atteignait 12,3 % du PIB — contre 4,9 % initialement déclaré — et que l'encours de dette dissimulée représentait environ 25,3 % du PIB sur la période 2019-2024.
Cette révélation a eu trois conséquences immédiates : la suspension du programme FMI de 1,8 milliard de dollars concluen 2023 ; deux dégradations successives de la notation souveraine par Moody's ; et une chute d'environ 35 % de la valeur des eurobonds sénégalais sur le marché de Londres, fermant de facto l'accès aux marchés internationaux de capitaux.
Privé de budget support extérieur — environ 600 milliards de FCFA attendus n'ont pas été décaissés en 2025 — l'État s'est massivement tourné vers le marché régional de l'UEMOA, émettant près de 2 225 milliards de FCFA en titrespublics à un rendement moyende 6,3 %, complétés par environ 1 800 milliards de FCFA de syndications et par des instruments dérivés(Total Return Swaps)dont les conditions exactes demeurent partiellement opaques.La part de la dette domestique dans l'encours total est ainsi passée à environ 75 % en 2025, une bascule qui traduit à la fois un repli de souveraineté financière relative — moins de conditionnalité extérieure directe — et un coût d'intérêt significativement plus élevé que sur les marchés concessionnels.
Le processus de négociation avec le FMI ne s'est pas déroulé dans un vide politique. Le limogeage puis l'élection du Premierministre Ousmane Sonko à la présidence de l'Assemblée nationale— après qu'il eut qualifié une restructuration de la dette de « déshonneur » — illustre une tension centrale : la marge de manœuvre technique des négociateurs est contrainte par une économie politique intérieure qui refuse, à juste titre, de traiter la dette comme une simple variable d'ajustement comptable.
L'accord de niveau des services annoncé le 1ᵉʳ septembre 2026 porte sur un mécanisme élargi de crédit de 475 % de la quote-part du Sénégal (2,2 milliards de dollars), soumis à l'approbation du Conseil d'administration du FMI et conditionné à des « mesures correctives décisives » dans le cadre de la procédure de fausse déclaration, ainsi qu'à l'obtention d'assurances de financement de la part des partenaires de Dakar.Les autorités ont, en parallèle, annoncé leur intention de rechercher un traitement de la dette via une version renforcée du Cadre commun du G20.
Point de vigilance analytique — l'accord reste, à ce stade, un accord de niveau des services, non un décaissement. L'expérience sénégalaise récente (mission de novembre 2025 restée sans accord final pendant près d'un an) invite à ne pas présumer d'une approbation rapide par le Conseil d'administration ni de l'absence de renégociation des paramètres macroéconomiques sous-jacents.
La situation sénégalaise illustre ce que l'on peut appeler une trahison démocratique de la dette : des citoyens, qui avaient obtenu l’assurance que leur pays était un modèle de stabilité macroéconomique, on reçu une facture monumentale, accumulée en secret depuis des années. C'est la définition même d'une rupturedu contrat démocratique. Cette dimension n'est pas périphérique à l'analyse économique de la crise — elle en est le fondement politique. Elle interroge la légitimité même des engagements
contractés et la responsabilité des institutions qui les ont validés avec beaucoup de légèreté et sans diligence aucune.
L’entrée en production du champ pétrolier de Sangomar en 2024 et le démarrage progressif du projet gazier Grand Tortue Ahmeyim(GTA) modifient profondément le tableau macroéconomique sénégalais, mais de manière ambivalente. D’un côté, les recettes attendues des hydrocarbures élargissent théoriquement l’espace fiscal et améliorent, aux yeux des créanciers, les indicateurs de viabilité de la dette. De l’autre, elles suscitent un regain d’appétit des marchés financiers internationaux pour les titres souverains sénégalais — ce qui peut paradoxalement faciliter l’accès à de nouveauxemprunts. La rente pétrolière risque ainsi d’être capturée avant même d’avoir produit son effet d’autonomisation.
La question centrale est celle de la gouvernance de ces revenus : serviront-ils à rembourser la dette existante, à financer le budget courant, à capitaliser un fonds souverain de long terme, ou à financer des investissements structurants dans les secteursproductifs et sociaux? La réponse déterminera si les ressources naturelles constituent un véritable levier de souveraineté ou un nouveau vecteur de vulnérabilité. L’expérience du Ghana est à cet égard instructive : les recettes pétrolières n’ont pas empêché une crise de la dette aboutissant à une restructuration douloureuse en 2023-2024, illustrant que la rente naturelle, sans architecture institutionnelle protectrice, peut aggraver l’exposition extérieure plutôt que d’y remédier.
Un cadre de gouvernance souverain des recettes des hydrocarbures devrait articuler plusieurs objectifs : constitution d’un fonds de stabilisation, investissement prioritaire dans les secteurs productifs et sociaux,et réduction progressive du stock de dette extérieure la plus onéreuse. La
participation citoyenne et le contrôleparlementaire de ces mécanismes sont indispensables pour éviter que la rente pétrolière ne devienne un vecteur supplémentaire de captation et de dépendance.
Le cadre orthodoxe qui sous-tend les programmes du FMI repose sur une architecture qu'il convient de comprendre.
Le FMI définit la soutenabilité de la dettepar la capacité d'un pays à honorerson service sans ajustement majeur ultérieur ou restructuration, sous un jeu d'hypothèses de croissance, de déficit primaire et de taux d'intérêt réels. C’est le Fonds qui organise le calcul de la soutenabilité de la dette sur la base de sa propre méthodologie.
La doctrine du FMI exige que les politiques adoptées soient « économiquement et politiquement faisables» — une clause de prudence qui reconnaît implicitement le risque d'austérité auto-destructrice. Cet arrangement laisse la responsabilité de gestion d’une crise potentielle au gouvernement signataire. Pendant que le Fonds,non le pays débiteur, est responsable de l'arbitrage final sur ce qui est jugé faisable. C'est là un premier point de friction structurel, documenté dans les échanges mêmes entre Dakar et Washington en 2025-2026.
Trois éléments empiriques méritent d'être retenus. Premièrement, la croissance sénégalaise reste tirée par un secteurnon pétrolier atone — 2,2 % en 2025, avantun rebond partielà 4,7 % au premiertrimestre 2026 — ce qui fragilise les hypothèses de rendement fiscaldu programme de restructuration.
Deuxièmement, la dette domestique croissante, à des taux de 6 à 6,3 %, alourdit le service de la dette dans des proportions que la seule discipline budgétaire ne peut compenser à moyen terme. Troisièmement, la temporalité même du processus — suspension du programme en 2024, mission exploratoire fin 2025, accord de niveau des services début septembre 2026, approbation du Conseil encore à venir — illustre le coût, en incertitude d'une négociation prolongéedans le cadre institutionnel existant.
La terminologie de la « restructuration » mobilisée aujourd’hui par le FMI n’est pas neutre. Là où l’on parlait jadis d’allègement ou d’annulation de la dette — formulations portées entre autres par le mouvement Jubilee 2000,— les institutions de Bretton Woods privilégient désormais le terme de
« restructuration ». Ce choix lexical présuppose que la dette est une donnée technique à gérer, non un rapport de pouvoir historique à transformer. En désignant ce qui peut être modifié — les conditions de remboursement : échéances, taux d’intérêt, et plus rarementla valeur nominaledu principal — il exclut d’emblée la légitimité de la dette elle-même, l’histoire de son accumulation, et les questions de gouvernance citoyenne, de justice économique et climatique qu’elle soulève.
Ce cadrage a une implication directe pour les négociateurs africains : il les contraint à opérer dans un registre technique définipar les créanciers, où les seulesquestions recevables portentsur les modalités du remboursement plutôt que sur la légitimité de l’obligation elle-même. Il rend structurellement inaudibles les arguments relatifs à la dette odieuse, aux clauses inégales des contrats d’emprunt, à l’absence de surveillance diligente des créanciers ou aux pertes climatiques non compensées. Le Sénégal, dont une part substantielle de la dette a été contractée de manière dissimulée et sans consentement démocratique entre 2019 et 2024, dispose pourtant d’arguments solides sur ces registres — que le terme même de « restructuration » tend à court-circuiter avant même que la négociation ne commence.
La restructuration intervient par ailleurs toujours dans le cadre d’un programme du FMI, c’est-à-dire avec des conditionnalités d’ajustement fiscal qui précèdent et conditionnent tout traitement de la dette. Cette séquence — ajustement d’abord, traitement éventuel de la dette ensuite — est précisément celle que la critique hétérodoxe remet en cause. Cette séquence transfère le coût immédiat de la crise sur les populations, tandis que les créanciers et les institutions financières internationales continuent de percevoir leur service. Reprendre le cadrage de la négociation autour de la responsabilité partagée plutôt que de la seule discipline budgétaire du débiteur constitue un préalable analytique et politique à toute trajectoire de sortie souveraine.
Le régime international de la dette,tel qu'il est actuellement constitué, crée des incitations structurelles favorables à l'endettement invisible. Aucun prêteur n'est légalement tenu de vérifier que le gouvernement emprunteur dispose d'une autorisation démocratique appropriée. Il n'existe aucune norme internationale exigeant une approbation parlementaire préalable pour les garanties publiques. Il n'y a aucune conséquence juridique pour les créanciers qui facilitent la dissimulation. La doctrine de la dette odieuse — qui déchargerait les populations de l'obligation de rembourser une dette contractée sans leur consentement et contre leurs intérêts — n'a jamais été codifiée en droit international contraignant. C'est cettearchitecture d'impunité des créanciers, autantque la corruption des décideurs, qui rend structurellement possiblesdes scandales comme celui révélé par l'auditde la Cour des Comptes sénégalaise.
L'intervention la plus systématique contre les prescriptions du FMI au Sénégal, en 2026, est venue de l'économiste Ndongo Samba Sylla, lors de la conférence internationale sur la dette tenue à Dakar. Son argument central est d'ordre théorique: les programmes du FMI ignoreraient la distinction fondamentale entre dette contractée en monnaie nationale et dette contractée en devise étrangère. Un État qui s'endette dans sa propre monnaie conserve une souveraineté financière réelle — sa banque centrale peut agir en prêteur en dernier ressort, et le risque de défaut pur y est structurellement limité, comme l'illustre le Japon, endetté à plus de 230 % de son PIB en yens sans jamais avoir fait défaut. Le Sénégal, à l'inverse, s'endette en dollars et en euros, sans contrôle sur les monnaies qu'il doit rembourser, ce qui l'expose en permanence à un doublerisque de refinancement et d'insolvabilité. Appliquer au Sénégal les mêmes règles de convergence budgétaire qu'à des économies souveraines sur leur monnaie constitue, pour Sylla, une incohérence analytique majeure de la doctrine du FMI.
Sylla en tire une proposition concrète : la création d'une monnaie nationale émise par une banque centrale nationale — hors du franc CFA, ou à défaut avec le consensus de l'UEMOA — permettrait de capter le déficitextérieur du pays (qu'il chiffreà environ 4 500 milliards de FCFA) commerecette publique plutôt que comme fuite de devises, rendant l'austérité budgétaire largement superflue. Il oppose à la trajectoire sénégalaise les cas du Botswana et de la Libye, deux pays qui n'ont jamais emprunté au FMI ni émis d'eurobonds, précisément parce qu'ils ont conservé un contrôle effectif sur la rente de leurs ressources naturelles — diamant et pétrole. Sa formule résume la thèse : l'austérité n'est pas seulement catastrophique dans ses effets, elle n'est tout simplement pas nécessaire dès lors que les bonnes réformes du système de paiement international sont mises en œuvre.
Sur les projets financés en devises — Sylla qualifie de « projets Ponzi » certains grands investissements d'infrastructure financés en devises étrangères (TER, BRT), dont les recettes, elles, ne s'encaissent qu'en francs CFA — un déséquilibre de devises qui, selon ses calculs, porte le service de la dette extérieure sénégalaise à 9,5 milliardsde dollars sur la seule période 2024-2026, davantage que sur les douze années du régime précédent. Il plaideen conséquence pour un auditcitoyen de la dette et une enquêteinterne du FMI sur la période 2011-2023.
Au-delà de la critique théorique, Ndongo Samba Sylla et l'économiste britannique Peter Doyle — ancien cadre du FMI et auteur d'une lettre de démission largement commentée sur les défaillances internes de l'institution — ont conjointement mis en cause la qualité même de la surveillance exercée par le Fonds sur le Sénégal. Selon leurs recalculs, la dette publiqueréelle du pays à fin 2023 s'élevaità 18 558 milliards de FCFA,soit 99 % du PIB, contre 74 % initialement déclaré aux critèresde performance du programme. Cette révision massive, disent-ils, aurait dû être détectée par les revues périodiques du FMI ; son absence pendant plusieurs années constitue soit une incompétence difficile à croire de la part d'une institution dotée de tels moyens d'analyse, soit une forme de connivence avec les autorités déclarantes.
L'implication normative de cette critique est directe : l'institution qui s'apprête à conditionner un nouveau décaissement de 2,2 milliards de dollars à des « mesures correctives décisives » de la part de Dakar devrait, selon Sylla et Doyle, commencer par corriger ses propres défaillances de diligence avant d'imposer une nouvelle discipline budgétaire à un pays déjà éprouvépar les conséquences de cette même défaillance.
L'argument de Sylla et Doyle sur la défaillance de surveillance doit être poussé jusqu'à sa conclusion logique : si le FMI ne pouvait pas ignorer l'état réel des finances publiques sénégalaises, c'est précisément parce que ses statuts lui en font l'obligation. L'article IV de l'Accord constitutif du Fonds lui confère la mission de surveillance bilatérale continue des politiques économiques et financières de chaque État membre. À ce titre, le FMI disposed'un accès privilégié aux données budgétaires, d'équipes résidentes dédiées, de consultations annuelles obligatoires et de revues trimestrielles dans le cadre des programmes. Une divergence de 25 points de PIB entre les chiffres officiellement validés et la réalité effective — maintenue sur plusieurs années consécutives, entre 2019 et 2024 — n'est pas une omission accidentelle. C'est, au minimum, une défaillance systémique dans l'exercice d'une responsabilité conventionnelle. Au maximum, c'est une forme de connivence institutionnelle avec des autorités qui falsifiaient leurs déclarations.
Cette question ne relèvepas seulement du débat académique. Elle a une implication normative directe: une institution qui a failli dans sa mission de surveillance primaire ne peut se présenter comme arbitre exclusif des réformes à engager, imposer de nouvelles conditionnalités à un pays, et exiger des
«mesures correctives décisives » de la seule partie sénégalaise — sans rendre compte de son propre rôle dans la genèse de la crise. En droit international, le principe de responsabilité des organisations internationales — codifié par la Commission du droit international dans les Articles sur la responsabilité des organisations internationales (ARIO, 2011) — reconnaît qu'une organisation peut engager sa responsabilité lorsque ses organes contribuent, par action ou par omission, à un fait internationalement illicite ou à un préjudice causé à un État membre. La surveillance défaillante du FMI sur la dette sénégalaise ouvre précisément cet espace.
Le précédent grec est instructif. Le Bureau indépendant d'évaluation (BIE) du FMI a reconnu, dans son évaluation de 2016 sur le rôle de l'institution dans la crise de la zone euro, que les équipes du Fonds avaient sous-estimé les effets récessifs des conditionnalités imposées à la Grèce, et que certaines décisions avaient été prises sous pression politique des créanciers européens plutôt que sur la base d'une analyse technique rigoureuse. Cette reconnaissance, partielle et tardive, a au moins créé un précédent : les institutions de Bretton Woods peuvent être amenées à répondre de leurs choix analytiques et de leurs omissions de surveillance devant leurs propres mécanismes d'évaluation indépendante. Le Sénégal doit exiger qu'un exercice similaire soit conduit pour la période 2011-2023.
Concrètement, cela implique deux exigences que le gouvernement sénégalais devrait inscrire dans le cadre de la négociation en cours. Premièrement, l'activation d'un examenpar le BIE du FMI portant sur la qualité de la surveillance exercée sur le Sénégal pendant la période de constitution de la dette dissimulée, et sur les éventuelles pressions ou défaillances institutionnelles qui l'ont rendue possible. Deuxièmement, la condition explicite qu'aucune nouvelle conditionnalité de gouvernance ne soit présentée comme une obligation unilatérale du Sénégal sans reconnaissance formelle de la responsabilité partagée du Fonds dans la supervision des données qui ont faussé l'ensemble du cadre de financement précédent. Exiger de la responsabilité au FMI n'est pas un geste d'hostilité institutionnelle — c'est la conditiond'une relation de respect et de réciprocité qui seule peut fonder un programme crédible et légitime aux yeux du peuple sénégalais.
L'économiste américain Jeffrey Sachs, dont l’ancien Premier ministre et actuel président de l'Assemblée nationale Ousmane Sonko a repris publiquement les propos tenus lors de leur rencontreà Addis-Abeba, résume d'une formule la critique de l'économie politique du FMI : « l'institution ne viserait pas le développement des pays débiteurs, mais leur maintien dans une pauvreté disciplinée ». Sur le plan technique, Sachs conteste de longue date le modèle de notation souveraine appliqué à l'Afrique. Il juge
ce modèle structurellement désuet, incapable d'intégrer le potentiel de croissance réel du continent. Sachs rejette la pratique consistant à maintenir des pays sous programme FMI pendant des décennies, alors que les statuts mêmesdu Fonds prévoient un financement « temporairement disponible » pour des chocs conjoncturels, non un mécanisme de dépendance permanente.
Sachs situe par ailleurs sa critique dans la continuité de précédents historiques d'allégement massif de dette — Allemagne en 1953, Indonésie en 1969, plus récemment Pologne et Égypte — pour soutenir qu'un redémarrage réel de plusieurs économies africaines surendettées supposeune réduction profonde du stock de leur dette, combinée à des réformes domestiques structurelles, plutôt qu'un rééchelonnement perpétuel accompagné de programmes d'ajustement répétés. C'est cette approche qu’il faut mettre en avant, au cas où le gouvernement ne demanderait pas une annulation, de ne pas opter pour une restructuration ponctuelle. L’idée c’est de plaider à minima pour un moratoire de vingt à trente ans sur le service de la dette, le temps de construire une trajectoire de croissance endogène.
La doctrine de la dette odieuse, formulée par Alexander Sack dans l'entre-deux-guerres et réactivée par la littérature contemporaine sur les créances contractées sans bénéfice pour la population ni consentement démocratique, offre un cadre directement pertinent au cas sénégalais : les emprunts dissimulés entre 2019 et 2024, représentant environ un quart du PIB, n'ont été ni déclarés, ni débattus, ni autorisés dans les conditions de transparence qu'exige la légitimité démocratique d'un engagement souverain. Traiter cette dette comme un problème de gouvernance à corriger par un ajustement futur, plutôt que comme un contentieux de responsabilité à trancher — y compris à l'égard des créanciers et de la surveillance complice et défaillante du FMI lui-même — déplace la charge de l'ajustement vers la population plutôt que vers les décideurs et institutions impliqués et responsables.
La doctrinede la dette odieuse pose en réalitétrois questions minimalesd'ordre démocratique que toute procédure d'audit devrait institutionnaliser : la dette était-elle légale — contractée dans le respect des procédures constitutionnelles et législatives en vigueur ? Était-elle légitime — approuvée par les représentants du peuple et orientée vers l'intérêt général ? Servait-elle le peuple — générait-elle des emplois, des services publics, des infrastructures productives au bénéfice effectif de la population ? Ces trois questions ne sont pas radicales : ce sont des minimums démocratiques. Le Parlement sénégalais, conjointement avec la société civile, doit créer sans délai les conditions institutionnelles permettant la réalisation d'un audit citoyen de la dette structuré autour de ces trois axes.
Enfin, une critique plus fondamentale, que rejoignent Syllaet Sachs par des cheminsdifférents, porte sur l'architecture même de la négociation. Le Cadre commun du G20, que les autorités sénégalaises annoncent vouloir mobiliser sous une forme « améliorée », demeure un mécanisme construit et arbitré par les créanciers bilatéraux et multilatéraux plutôt que par une instance internationale neutre de résolution de l'insolvabilité souveraine. Le mouvement Jubilee 2000 et par la suite des économistes hétérodoxes, des militants de la justice sociale et des organisations internationales ont développé des propositions ultérieures de mécanisme de restructuration de la dette souveraine (SDRM). Tant que le pays débiteur négociela restructuration de sa dette avec ses propres créanciers, sans arbitre indépendant ni cadre de droit international contraignant — et tant que sa monnaie elle-même reste arrimée à un dispositif extérieur, comme le rappelle Sylla à propos du franc CFA —, la souveraineté formelle sur la politique économique nationalecoexiste avec une dépendance substantielle à l'égard de décisions prises hors du territoire national.C'est cette distinction — entre souveraineté de façade et souveraineté réelle
— qui doit organiser toute évaluation critiquedu nouvel accord.
Cette distinction mérite d'être précisée avec rigueur. La souveraineté formelle désigne l'autorité légale d'un gouvernement à signer un accord — elle est rarement remiseen cause. La souveraineté substantielle désigne la capacité réelle d'effectuer des choix significatifs en matière de stratégie de développement,
de politiqueindustrielle, de gouvernance des ressources et de prioritéssociales. La conditionnalité érode systématiquement la seconde sans toucher formellement à la première : elle exclut les instruments de politique industrielle que tous les pays actuellement richesont librement utilisésau cours de leur propre développement — protection tarifaire, entreprises publiques stratégiques, contrôle des flux de capitaux, subventions sectorielles ciblées. Le financement adossé aux ressources engage les recettes d'extraction avant qu'elles ne puissent être orientées vers la transformation productive. La restructuration tardive gèle les budgets sociaux précisément durant la période où l'investissement dans la reprise est le plus nécessaire. Chacun de ces mécanismes réduit l'espace des choix souverains réels sans en violer formellement l'apparence : le gouvernement signe encore tous les documents, mais l'éventail des choix réellement disponibles a été dramatiquement réduit.
La comparaison entre le traitement accordé par le FMI à l’Argentine et celui réservé aux pays africains en situation de détresse de la dette constitue l’un des révélateurs les plus éloquents des asymétries structurelles du système financier international. En 2018, l’Argentine a bénéficié de la ligne de crédit la plus importante jamais accordée dans l’histoire du Fonds : 57 milliards de dollars sous l’accord stand-by du gouvernement Macri. Quand ce programme a échoué et que l’Argentine s’est retrouvée dans l’incapacité de rembourser le FMI lui-même, l’institution a fait quelque chose d’inédit en 2022 : elle a restructuré sa propre créance, rééchelonnant le remboursement de ses propres prêts — ce qu’elle n’a jamais concédé à aucun pays africain.
Les cas africains récents contrastent radicalement avec ce traitement. La Zambie, en défaut depuis novembre 2020, a attendu jusqu’en 2023 pour obtenir un accord entre créanciers — soit trois ans d’incertitude et d’exclusion des marchés — et le résultat final a été jugé insuffisant en termes de réduction effective du stock de dette. Le Ghana, entré en défaut sur sa dette extérieure en décembre 2022, a négocié une restructuration dont les créanciers privés (détenteurs d’eurobonds) ont initialement refusé d’assumer une part équitable du coût, prolongeant l’incertitude et alourdissant les conditionnalités imposées à la population. L’Éthiopie illustre de son côté les limites d’un Cadre commun du G20 sans arbitre indépendant ni calendrier contraignant pour les créanciers : les délais ont coûté à l’économie éthiopienne bien plus en accès aux marchés et en incertitude que la restructuration n’a rapporté en allègement réel. Ces trois cas illustrent une vérité empirique: le Cadre commun du G20, tel qu’il fonctionne actuellement, produit systématiquement des résultats insuffisants pour les pays africains.
Ces asymétries s’expliquent par quatre facteursstructurels.
La leçon pour le Sénégal est double. D’une part, les principes réputés intangibles du FMI — statut de créancier privilégié, universalité des conditionnalités, impossibilité de restructurer les créances du Fonds lui-même — sont des conventions politiques, non des contraintes techniques. Ils s’appliquent différemment selon la position géopolitique du pays débiteur. D’autre part, la stratégie sénégalaise dans les mois à venir ne peut reposer sur un tête-à-tête bilatéral avec le FMI : elle doit impliquer une discussion plus large au niveau national comme régional, mobilisant des acteurs institutionnels clés, mais tirant les leçons des cas ghanéen, zambienet éthiopien et d’autres pour peser collectivement sur les termes du Cadre commun du G20 et défendre un mécanisme d’arbitrage moins asymétrique.
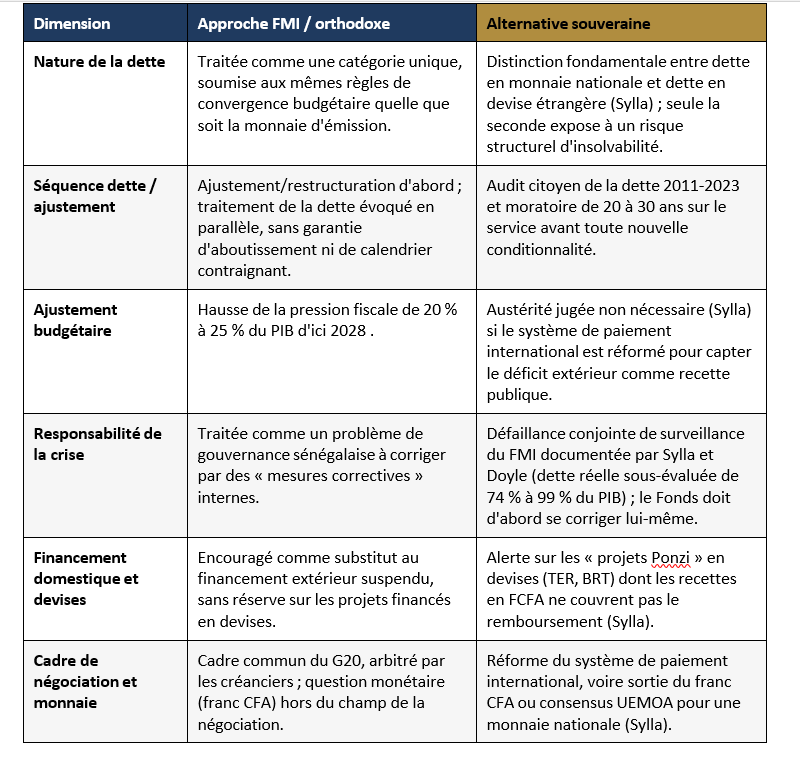
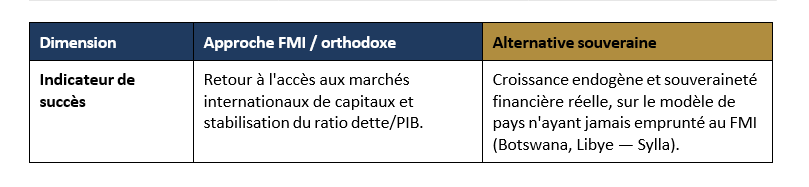
Les axes suivants ne relèvent pas du rejet du financement multilatéral, mais d'une renégociation des termes dans lesquels ce financement s'inscrit.
Substituer à la trajectoire fiscale linéaire (20 % → 25 % du PIB) une trajectoire différenciée par secteur, ciblant en prioritéles activités extractives et les hautspatrimoines plutôt que la fiscalité de masse.
L'accord de niveau des services du 1ᵉʳ septembre 2026 marque une étape, non un dénouement. Il rouvre les potentialités d'accès au financement multilatéral dans une architecture de négociation qui reste, pour l'essentiel, définie par les créanciers. Cette lecture devrait utile déboucher sur une volonté gouvernementale et citoyenne solide de négocier en proposant une réponse critique et souveraine à la restructuration. Une telle approche enverrait un signal fort au Conseil d'administration du FMI qui propose de se prononcer dans les mois qui viennent. L’alternative consisterait à déplacer la centralité de la discipline budgétaire vers des solutions qui rendront l'économie sénégalaise plus conforme aux urgences sociales d'accès aux besoins essentiels de base et aux exigences de transformation structurelle de l'économie.
En juillet 1987, Thomas Sankara s'adressait à l'Organisation de l'Unité Africaine avec un argument structurel sur l'endettement : « les créanciers se coordonnent, les emprunteurs non». Le Club de Paris, les comités d'obligataires et les institutions financières internationales représentent une coordination construite sur des décennies de pratique juridique et de mémoire institutionnelle. Les emprunteurs les ont affrontés seuls — pays par pays — en repartant à zéro à chaque nouvelle négociation. Sankara fut assassiné trois mois après ce discours. Son appel à un front commun est resté sans réponse institutionnelle pendant trente-huit ans. La Plateforme des Emprunteurs, établie en 2026, constitue la première réponseà cet appel. Ce qu'elledeviendra dépend de la volontédes États membresde l'utiliser avec l'urgence que la situation exige.
L'expérience sénégalaise — un audit de la Cour des Comptes ayant révélé ce que des années de rapports officiels avaient dissimulé — rejoint une histoire militante plus ancienne. À la fin des années 1990, la coalition africaine qui a contribuéà construire le mouvement Jubilee2000 — la campagne mondialepour l'annulation des dettes impayables des pays les plus pauvres — avait créé les conditions politiques de l'initiative PPTE. Cette initiative a apporté un allégement réel à des millions de personnes, mais assorti de conditionnalités qui ont contraint les choix de développement que l'allégement était supposé rendre possibles. L'argument sur l'annulation avaitété gagné. Le combat pour une souveraineté réelle sur ce qui suit n'a jamais cessé.
La Plateforme des Emprunteurs doit remplir au moins trois fonctions structurelles :
Un front commun pour la justice de la dette n'est pas seulement une question de rapport de force dans la négociation. C'est la question du droit des peuples à gouverner leur propre avenir économique — à savoir ce qui est emprunté en leur nom, à exiger que ce soit légal, légitime et à leur service, et à insister pour que la detteserve les populations plutôt que l'inverse. Thomas Sankara appelaità ce front en 1987. La Plateforme existe désormais. Les précédents sont documentés. Les principes sont clairs. Les enjeux sont à la mesure de ce qui est en jeu : des vies, des droits, et des avenirs.
Intervention à la conférence internationale sur la dettede Dakar : distinction dettenationale / dette étrangère, critique du franc CFA, proposition de réforme monétaire.
Ndongo Samba Sylla, communications rapportées par DakarActu et SenePlus, mai 2026
Ndongo Samba Sylla et Peter Doyle,tribune reprise dans L'AS, mars 2025
Fall, Yassine. « Towards a Common Front for Debt Justice. » Discours de clôture, Conférence internationale sur la crise de la dette du Sénégal, King Fahd Palace, Dakar, 13 mai 2026. Publié dans la sérieéditoriale de la Réunion d'experts et Conférence internationale organisées par IDEAS-Africa Network (IDAN), Dakar, 11–13 mai 2026.
Jeffrey D. Sachs, « It can be done » 2025-2026
International MonetaryFund, imf.org
Tricontinental: Institutefor Social Research, « Senegal on the Edge of Collapse», 2026
FDL Policy Note 31, « A Strategic Compassfor Navigating Senegal's Debt Crisis », janvier 2026
Par Yassine Fall, Économiste, Ancienne ministre des Affairesétrangères et de la Justicedu Sénégal
Le rejet du projet de loi de finances rectificative (PLFR) 2026 par l'Assemblée nationale, le 3 novembre 2026, constitue un signal...
« En rejetant la LFR 2026, le parti d'Ousmane Sonko conteste des mesures qu'il avait lui-même conçues, défendues et appliquées au pouvoir. »
Le Sénégal entre dans l'histoire en devenant la toute première nation à accueillir les Jeux Olympiques de la Jeunesse sur le sol africain.







Commentaires (22)
Elle sait rien de ce qu'elle copie pour coller, ni rien sur le sujet.
Quelle production IAntellectuelle ! C'est IAncroyable
Merci IAcine!
Voici les vérités qui permettent de comprendre que le FMI comme solution pour le développement d'un pays africain est une fausseté. Et ce sera toujours faux.
Tant que le monde, et le monde entier, n'utilisera pas comme seules monnaies l'or et l'argent métal, tout autre argent utilisé n'aura jamais une valeur certaine. La valeur actuelle des monnaies du FMI est imposée par les guerres des USA et de l'OTAN. Ce que le FMI et tous les groupes, clubs et banques autour, prêtent comme argent n'a de valeur que celle que leurs guerres imposent de force. C'est aussi simple que ça. Tant qu'ils imposeront et gagneront des guerres dans le monde, leur argent aura la valeur qu'ils imposeront. Or, eux-mêmes savent qu'ils ne gagneront pas éternellement ces guerres et ils ne peuvent pas vivre eternellement de guerres. Il leur faut donc transformer ce qu'ils ont comme valeurs incertaines (valeurs par guerres forcées) en valeurs certaines et les sécuriser. Et les valeurs certaines sont l'or, le métal argent, les minérales, les ressources naturelles, les terres, les actions dans les sociétés nationales. C'est donc là tout le rôle du FMI: convertir leurs valeurs incertaines en valeurs certaines qui ne dépendent plus des guerres eternelles dans des pays cibles. Et il faut un travail en amont pour transformer ces pays en cibles.
Quand on comprend cela, et qu'on entend certains de nos politiciens, c'est impossible de s'empêcher de voir un idiot débiter des sornettes, ou alors un vrai hypocrites qui prend ses auditeurs pour des idiots.
Participer à la Discussion
Règles de la communauté
💡 Astuce : Utilisez des emojis depuis votre téléphone ou le module emoji ci-dessous. Cliquez sur GIF pour ajouter un GIF animé. Collez un lien X/Twitter, TikTok ou Instagram pour l'afficher automatiquement.
Se connecter
Commentez avec votre profil, votre photo, et soyez averti des réponses.