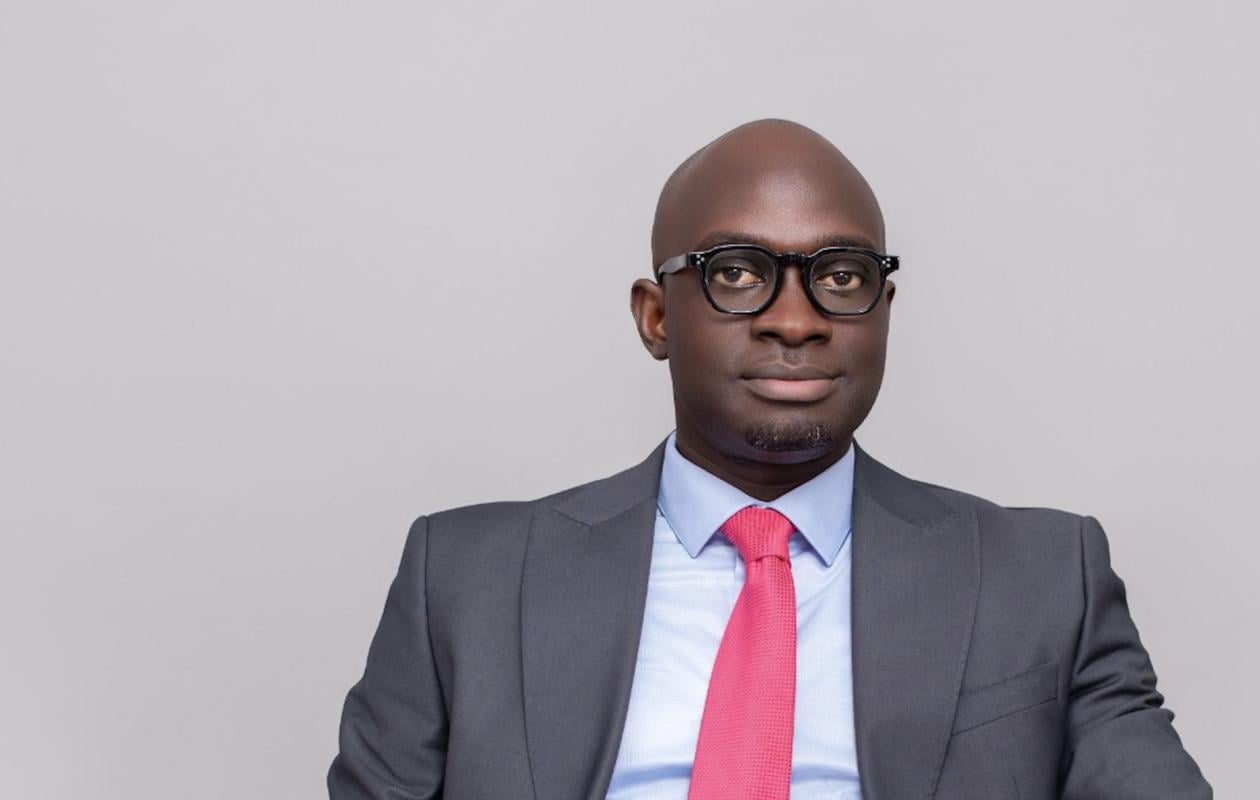
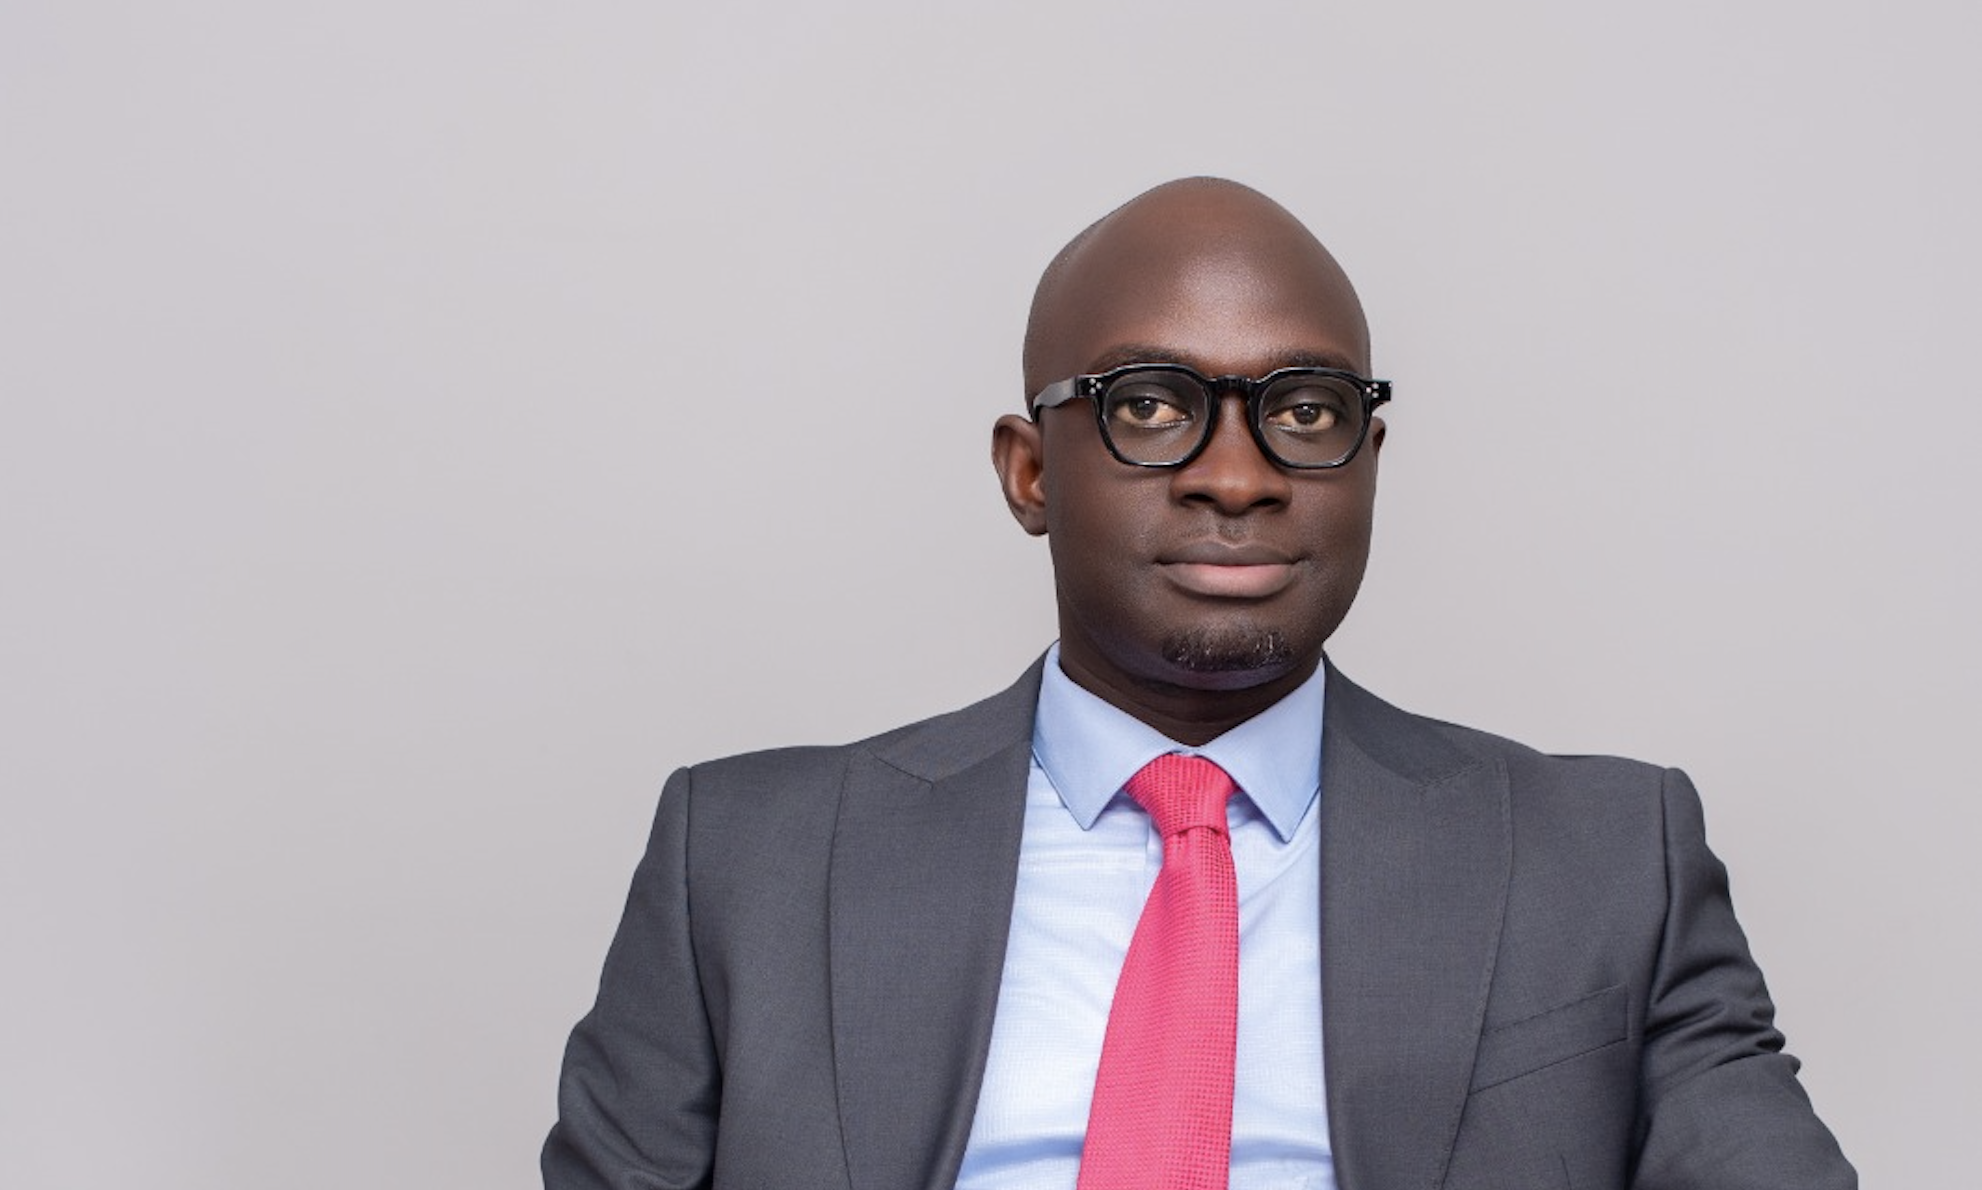
Un chemin possible pour le traitement de la dette du Sénégal (Par Seydina Alioune NDIAYE, Économiste - Associé Senquant)
Résumé. Dans l’optique d’un retour du Sénégal sur la scène internationale et en prélude au traitement inéluctable de la dette, cette contribution décline une approche tri-dimensionnelle pour un réaménagement réussi. Le pari est celui de la lucidité et de l’anticipation, pour éviter la soumission au diktat des bailleurs dans la petite fenêtre de marge de manœuvre qui reste encore (?) au Sénégal.
1. Tailor-made, en gardant les spécificités de la dette publique du Sénégal
Tout d’abord, il s’agira ici d’aménager une porte de sortie de l’impasse actuelle, en privilégiant une martingale d’une renégociation technique du cadre macro-fiscal avec le Fonds Monétaire International (FMI).
Cette approche consistera en 02 métriques macro, à savoir :
a) Rassurer le FMI sur les paramètres techniques de ce cadre ; chemin de croissance, PIB, élasticité des réformes, flottabilité des taxes, refonte/ mise à jour de la politique fiscale du PRES (dont l’échec est reconnu et documenté de manière officielle)
b) Agir via une Gestion Actifs / Passifs (Asset Liability Management - ALM)
i. Sur la Gestion des Actifs pour accroître la solvabilité à travers une monétisation prudente et progressive des actifs stratégiques (asset-recycling, refonte du millefeuille administratif, travail sur le secteur public, ex. SENELEC, PETROSEN, LA POSTE, etc.)
ii. Sur la Gestion des Passifs à travers des innovations financières de type Debt Swaps (mécanismes d’échange de dette, comme Dette pour l'Énergie en Zambie, etc.)
2.Benchmark sur les échecs et les succès récents de restructuration
L’idée ici est de s’inspirer de ce qui a marché ou non dans des pays confrontés à la même situation des finances publiques que le Sénégal ; ceci afin d’en tirer des leçons à adapter dans le contexte local.
L’approche devra éviter un triple obstacle : (1) un séquencement clivant, en privilégiant des créanciers particuliers sur d’autres ; (2) le recours à des innovations financières dont le risque est non maîtrisé comme les Total Return Swaps (TRS) et enfin (3) le traitement brutal de la dette domestique.
Les exemples de la Zambie, du Ghana et de l’Ethiopie dont les restructurations sont encore en cours sont des points d’ancrage de benchmark intéressants à plus d’un titre. Par exemple, sur les TRS, le benchmark peut être positionné sur le cas des Eurobonds Ukrainiens en 2015, avec l’absence de cap pour les Warrants sur le PIB matérialisé par les passifs contingents de 20 Milliards EUR.
3.Traitement optimisé de la dette
La structure actuelle des créanciers de l’Etat du Sénégal n’est pas simple. A l’analyse, le pragmatisme recommande de poursuivre un double objectif permettant d’enclencher une dynamique d’une négociation préventive et coordonnée des créanciers externes, d’une part ; et une protection du bilan des acteurs régionaux, notamment via des mécanismes innovants, d’autre part.
a) Sur la dette extérieure
Le mécanisme éprouvé du Common Framework du G20 qui a déjà fait ses preuves devrait être utilisé, avec une clarté sur le calendrier des négociations qui précise le délai, les éventuels blocages. Cet échéancier devra s’adosser à un partage des informations à jour, et au cours de ce dernier, la publication concertée et reconnue de toutes les parties prenantes de l’Analyse de Viabilité de la Dette (AVD), véritable encéphalogramme permettant de mettre le bistouri sur le malade et de reconnaître l’état grippal. Cette démarche est une condition sine qua none en amont de tout SLA (Staff Level Agreement) avec le FMI et les bailleurs externes.
Idéalement, la présentation de la Stratégie de Traitement de la Dette Extérieure (STDE) devrait précéder un COMEX du FMI, avec un Global Investor Call à l’adresse des créanciers privés et un roadshow auprès des principaux bailleurs (FMI, banque mondiale, MDB, créanciers bilatéraux France, Chine, UE, etc.)
b) Sur la dette intérieure.
Sur le volet, il s’agira de distinguer la dette proprement dite de celle adossée au TRS ; ces derniers devant être traités de manière spécifique car étant un pont entre la dette intérieure et celle extérieure au moyen d’éventuelles clauses de déclenchement des appels de marge.
Pour la dette hors TRS, les mécanismes de type Debt Swaps pourraient être mis en œuvre, à l’instar de ce qui a été fait par la Barbade en 2025.
Une telle démarche de clarté, de lisibilité et d’anticipation pourrait permettre de renouer le fil du dialogue avec la communauté financière internationale. Et sortir de la parenthèse malheureuse de la « dette cachée ».
Par M. Seydina Alioune NDIAYE, Économiste
Associé SENQUANT
Le rejet du projet de loi de finances rectificative (PLFR) 2026 par l'Assemblée nationale, le 3 novembre 2026, constitue un signal...
« En rejetant la LFR 2026, le parti d'Ousmane Sonko conteste des mesures qu'il avait lui-même conçues, défendues et appliquées au pouvoir. »
Le Sénégal entre dans l'histoire en devenant la toute première nation à accueillir les Jeux Olympiques de la Jeunesse sur le sol africain.







Commentaires (7)
Participer à la Discussion
Règles de la communauté
💡 Astuce : Utilisez des emojis depuis votre téléphone ou le module emoji ci-dessous. Cliquez sur GIF pour ajouter un GIF animé. Collez un lien X/Twitter, TikTok ou Instagram pour l'afficher automatiquement.
Se connecter
Commentez avec votre profil, votre photo, et soyez averti des réponses.